Een nieuwe verbinding achter de schermen
Het Eurosysteem heeft op 21 september Pontes geopend voor transacties in digitale effecten. Daarmee kunnen financiële instellingen zulke transacties afrekenen in centralebankgeld. Onder de eerste aangesloten partijen zitten Deutsche Bank, Santander en de Europese Investeringsbank; Clearstream en SWIAT behoren tot de aangesloten platformbeheerders. De start omvat een basispakket. Uitgebreidere functies en langere openingstijden volgen stapsgewijs, met volledige invoering verwacht in 2028. Het is dus een beginpunt, geen aankondiging dat iedere markt vanaf vandaag voortdurend open is. De ECB presenteert Pontes als eerste stap in haar bredere strategie voor financiële markten met digitale tokens.
Wat maakt een effect tot een token?
Tokenisatie betekent dat een financieel recht digitaal wordt vastgelegd op een programmeerbare administratie. Zo beschrijft de Bank voor Internationale Betalingen, de BIS, de techniek in haar jaarverslag van 2026. Bij distributed ledger technology, afgekort DLT, delen betrokken partijen een administratie, in plaats van uitsluitend eigen databases bij te houden die steeds met elkaar moeten worden vergeleken. Aan zo’n digitaal recht kunnen uitvoeringsregels worden gekoppeld. Een smart contract is software die afgesproken handelingen onder bepaalde voorwaarden uitvoert. Dat kan controles en overdrachten beter laten aansluiten. De BIS benadrukt wel dat automatisering ook zonder DLT mogelijk is. De relevante vraag is daarom welke bestaande werkzaamheden werkelijk eenvoudiger worden, en of systemen betrouwbaar met elkaar kunnen communiceren.
Het geldsysteem waar Pontes op aansluit
T2 is de bestaande infrastructuur van het Eurosysteem voor grote betalingen in centralebankgeld. Volgens de Bundesbank verving het systeem in maart 2023 TARGET2. Het verwerkt betalingen direct en afzonderlijk, op basis van beschikbare dekking: real-time gross settlement. Daarnaast biedt T2 een centrale voorziening waarmee deelnemers hun beschikbare liquiditeit over verschillende diensten kunnen beheren. Banken kunnen bijvoorbeeld prioriteiten instellen, liquiditeit reserveren en grenzen stellen aan uitgaande betalingen. Achter een eenvoudige overboeking gaat dus een georganiseerde wereld van rekeningen, dekking en afwikkeling schuil. Ook continuïteit is onderdeel van dat ontwerp: T2 heeft redundante datacentra en een noodvoorziening voor zeer kritieke betalingen. Nieuwe digitale effectenplatforms moeten op zo’n bestaande infrastructuur kunnen aansluiten.
Levering en betaling moeten bij elkaar blijven
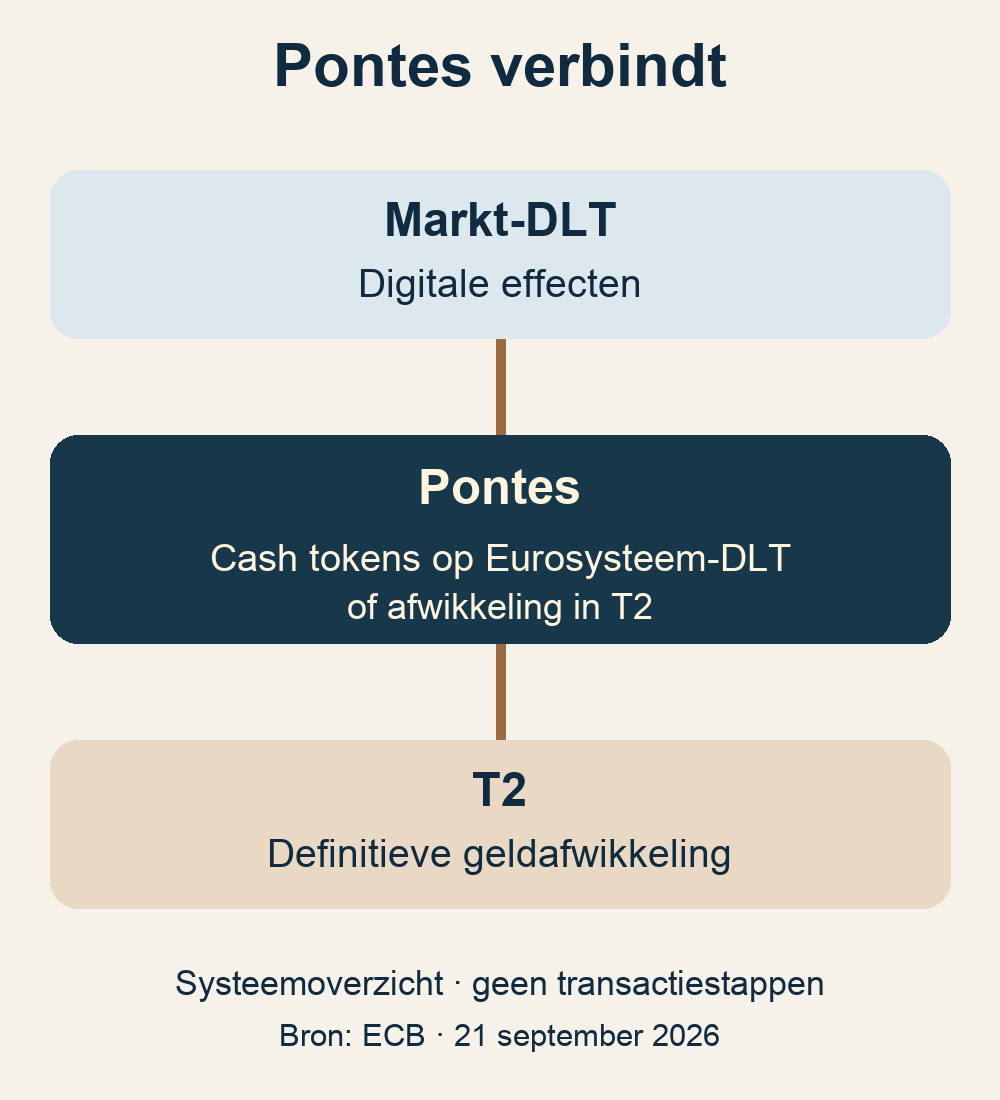
Pontes verbindt marktplatforms met TARGET-diensten. Het ontwerp kent twee afwikkelmodellen: met cash tokens op de DLT van het Eurosysteem, of in T2. De definitieve afwikkeling van de geldkant ligt bij de bijbehorende transactie in T2. Via het Hash-Link-protocol worden levering en betaling als een alles-of-niets-transactie gekoppeld. Daarmee moet worden voorkomen dat slechts één kant van de ruil doorgaat. Deelname is bovendien afgebakend: marktpartijen moeten toegang tot T2 hebben en platformbeheerders moeten aan de vastgestelde toelatingseisen voldoen.
Wat de eerdere proeven wel aantonen
Het eindrapport van de ECB uit juli 2025 beschrijft onderzoek tussen mei en november 2024. Daarin deden 64 partijen uit negen rechtsgebieden mee en werd bijna €1,6 miljard in centralebankgeld afgewikkeld. De onderzoekers maakten nadrukkelijk onderscheid tussen echte transacties en experimenten met nagebootste transacties in testomgevingen. Drie technische oplossingen werden onderzocht. Dat is relevante praktijkervaring, maar geen meting van het dagelijkse gebruik van het vandaag gestarte Pontes. Het rapport beschrijft ook beperkingen: de tijdelijke proefopzet bood niet hetzelfde niveau van dienstverlening, beveiliging en robuustheid als reguliere TARGET-diensten. Interne experimenten bekeken daarom onder meer foutscenario’s en de vraag of geld en effecten bij een mislukte transactie correct terugkwamen.
De ECB wil zelf ervaring opdoen als belegger
Naast de opening kondigt de ECB voorbereidingen aan om een klein deel van haar eigen middelen in getokeniseerde effecten te beleggen. Dit is een afzonderlijke portefeuille die inkomsten oplevert voor operationele uitgaven, buiten het monetaire beleid en zonder de kosten van bankentoezicht. De eerste beleggingen moeten zich richten op effecten in euro’s van overheden en andere publieke instellingen uit het eurogebied en Europese supranationale instellingen. Afrekening moet via Pontes verlopen. De ECB wil zo zelf leren over handel, afwikkeling, systemen en portefeuillebeheer. De aankondiging noemt geen bedrag en bevestigt nog geen uitgevoerde aankopen. Na de voorbereiding bepaalt de directie de praktische uitwerking en timing. Het gaat om een voorgenomen leertraject als belegger.
Een betrouwbaar betaalmiddel lost niet elk risico op
De BIS vatte in augustus 2025 het onderzoek van de Financial Stability Board naar tokenisatie samen. Daarin staan risico’s die ook bij vertrouwde financiële producten voorkomen, maar door nieuwe techniek anders kunnen uitpakken. Fouten in smart contracts, verkeerd beheerde digitale sleutels en afhankelijkheid van externe dienstverleners kunnen de uitvoering verstoren. Ook kan een token makkelijker verhandelbaar lijken dan het bezit waar het voor staat. Als veel houders tegelijk hun geld terugvragen, verdwijnt dat verschil niet door een digitale registratie. Gekoppelde toepassingen kunnen bovendien ondoorzichtige afhankelijkheden creëren. De analyse beoordeelde de systeemrisico’s destijds als beperkt vanwege de kleine schaal. Zij waarschuwde dat groei en complexiteit dat beeld kunnen veranderen. Dat zijn algemene aandachtspunten, geen vastgestelde gebreken in Pontes.
En de digitale euro voor jou?
De digitale euro voor dagelijkse betalingen is een ander project. DNB legt uit dat geld op je gewone bankrekening door een private bank wordt aangeboden, terwijl contant geld publiek geld is. Een digitale euro zou daar een publiek digitaal betaalmiddel naast zetten. Nederland en België vallen allebei binnen het eurogebied waarop dat voorstel zich richt. DNB beschrijft de komst nog als voorwaardelijk: Europese wetgeving moet worden aangenomen en de ECB bereidt een mogelijke uitgifte voor. Als de politiek instemt, noemt DNB een proef in 2027 en invoering op zijn vroegst in 2029. Dat tijdpad hoort bij het consumentenproject. Wie over een nieuwe digitale euro leest, moet dus goed kijken voor welk gebruik het systeem bedoeld is.
Verder bij de bron
Lees zelf de onderzoeken, uitleg en aankondigingen achter dit verhaal.
- [1] ECB — start van Pontes, 21 september 2026
- [2] BIS — Anchoring trust in money, jaarverslag 2026
- [3] Bundesbank — wat is T2?
- [4] ECB — ontwerp en toegang tot Pontes
- [5] ECB — eindrapport over de proeven van 2024, juli 2025
- [6] ECB — voorbereiding beleggingen uit eigen middelen, 21 september 2026
- [7] BIS/FSI — financiële stabiliteit en tokenisatie, augustus 2025
- [8] DNB — waarom komt er misschien een digitale euro?