

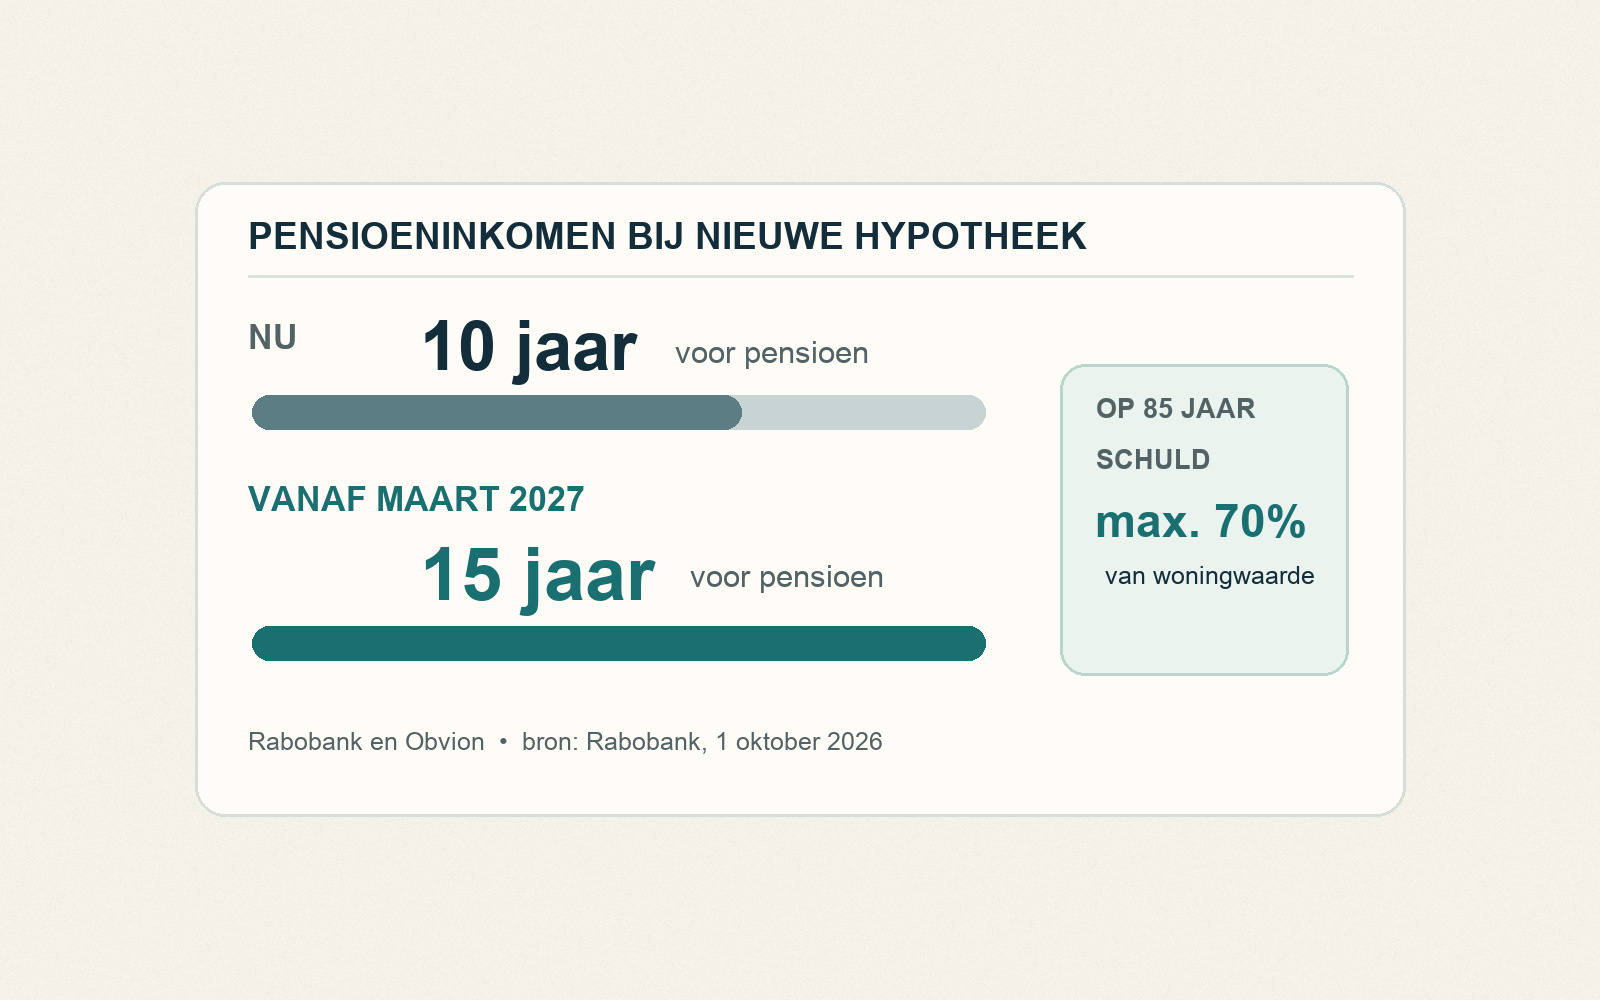
Rabobank en dochterbedrijf Obvion gaan bij een nieuwe hypotheek vijf jaar eerder naar het verwachte pensioeninkomen kijken. Dat maakten zij op 1 oktober bekend. Vanaf maart 2027 telt het pensioen mee zodra iemand nog vijftien jaar van zijn verwachte pensioenleeftijd verwijderd is; nu is dat tien jaar. Voor huiseigenaren die willen verhuizen, hun lening oversluiten of extra geld lenen, kan daardoor het maximale leenbedrag veranderen. Een bestaande hypotheek die ongemoeid blijft, verandert door dit nieuwe beleid niet. De wijziging geldt voor Nederlandse hypotheken van deze twee aanbieders, niet automatisch voor iedere bank of voor Belgische woonkredieten.
Een verhuisplan kan eerder klem komen
Neem iemand die over twaalf jaar verwacht met pensioen te gaan en volgend voorjaar een andere woning wil kopen. Onder het huidige tienjaarsvenster telt het pensioen bij Rabobank of Obvion nog niet op deze manier mee. Onder het nieuwe vijftienjaarsvenster moet de bank ook beoordelen of de lening met het latere inkomen te betalen blijft. Is dat pensioen duidelijk lager dan het huidige salaris, dan kan de ruimte om te lenen kleiner worden. Maar uit de aankondiging volgt geen vast verlies in euro’s: inkomen van eventuele medeaanvragers, de gevraagde lening, looptijd en woonlasten bepalen samen de uitkomst. Ook een hoger verwacht pensioen is mogelijk.
Er komt ook een grens voor de resterende schuld. Volgens de nieuwe beoordeling mag de hypotheekschuld op 85-jarige leeftijd hoogstens 70 procent van de woningwaarde bedragen. Bij een waarde van 400.000 euro is dat rekenkundig 280.000 euro schuld; de werkelijke waarde op die toekomstige datum staat niet vast. Vooral bij weinig aflossing kan dit belangrijk zijn, want dan daalt de schuld niet vanzelf. Het percentage gaat over wat op 85-jarige leeftijd nog openstaat, niet over een algemeen recht om op die leeftijd 70 procent te lenen.
Dit komt boven op een andere aanscherping: sinds mei 2026 laten Rabobank en Obvion bij nieuwe of aangepaste leningen maximaal 30 procent van de woningwaarde aflossingsvrij financieren, tot 150.000 euro. Dat percentage betreft alleen het aflossingsvrije deel; de nieuwe 70 procent gaat over de totale schuld op 85-jarige leeftijd. Een ongemoeid gelaten lening blijft buiten beide nieuwe toetsen. Maar loopt een aflossingsvrije hypotheek met einddatum af, dan is opnieuw financieren alleen mogelijk na een nieuwe beoordeling. Spaargeld of verkoop van de woning kunnen alternatieven zijn.
Waarom de bank dit verandert
De Nederlandsche Bank vindt dat een geldverstrekker bij een hypotheek die doorloopt na de pensioenleeftijd moet nagaan of het inkomen daarna de lasten kan dragen. Ook de levensverwachting is volgens de toezichthouder relevant voor het risico dat een schuld niet uit het inkomen kan worden terugbetaald. Dat geldt bij leningen met én zonder aflossing. DNB heeft echter geen landelijke regel van precies vijftien jaar of 70 procent opgelegd. Rabobank en Obvion hebben die grenzen zelf gekozen om aan hun risicobeoordeling vorm te geven. Een aanbod van een andere bank kan daarom anders uitvallen, al moet ook die verantwoord toetsen.
Een strengere acceptatietoets betekent niet dat iedere oudere zijn huis moet verkopen of vóór pensionering hypotheekvrij moet zijn. De Autoriteit Financiële Markten wees dit voorjaar op de betaalbaarheid die een aflossingsvrije lening voor sommige huishoudens juist kan bieden. Veel mensen houden ook na pensionering voldoende inkomen voor de lasten. Het risico zit in de combinatie van een lager inkomen, een openstaande schuld en een nieuw beslismoment. Wie niets aan de bestaande hypotheek verandert, hoeft door de aankondiging alleen geen nieuw contract te sluiten.
Welke andere route bestaat er?
Voor een deel van de verhuizende huiseigenaren bestaat de Senioren Verhuisregeling van NHG. Die is bedoeld voor mensen die nu of binnen tien jaar de AOW-leeftijd bereiken, van de ene koopwoning naar een andere gaan en in de nieuwe woning gelijke of lagere maandelijkse woonlasten krijgen. Dan kan bij de toets naar de werkelijke hypotheeklast worden gekeken in plaats van automatisch naar rente plus aflossing. Gewoonlijk moet de rente minstens twintig jaar vaststaan, met enkele uitzonderingen. Dat helpt niet vanzelf iemand die nog twaalf jaar van AOW af is; bovendien beslist de geldverstrekker uiteindelijk over de aanvraag.
Ook buiten die regeling kan de vorm van de financiering verschil maken. ABN AMRO beschrijft bijvoorbeeld een 57-plus hypotheek waarbij voor de periode na pensionering de werkelijke woonlasten meewegen. Dat kan een verhuizing met lagere maandlasten haalbaar maken terwijl een standaardberekening te weinig ruimte geeft. Het is geen garantie dat ABN AMRO dezelfde lening goedkeurt die Rabobank zou afwijzen: inkomen, hypotheekvorm, rente en het beleid op de aanvraagdatum blijven bepalend. Vergelijk daarom een concreet aanbod en de totale kosten, niet alleen een online schatting van het maximum.
Wat kun je nu doen?
Wie volgend jaar wil verhuizen, oversluiten of extra lenen, kan op Mijnpensioenoverzicht de verwachte netto pensioen- en AOW-bedragen bekijken en die naast de schuld en maandlasten leggen. Laat doorrekenen wat de nieuwe regels voor jouw aanvraag betekenen en vergelijk een concreet alternatief. Overhaast oversluiten kan duur zijn: volgens de AFM zijn soms kosten voor vervroegd aflossen, taxatie, notaris en advies verschuldigd. Vraag bij advies naar de vergelijkingskaart met dienstverlening en gemiddelde kosten. Een lager maandbedrag of hoger online leenmaximum vertelt nog niet wat je uiteindelijk betaalt.
Meer weten?
Kies de verdieping die je interessant vindt.
Waarom een aflossingsvrije lening later alsnog moet worden betaaldLage maandlasten nu betekenen niet dat de openstaande schuld verdwijnt.
De einddatum maakt het verschil
Bij een aflossingsvrije lening betaal je vooral rente. De hoofdsom verdwijnt niet vanzelf. Heeft de lening een einddatum, dan moet zij alsnog worden terugbetaald met spaargeld, verkoopopbrengst of een nieuw beoordeelde hypotheek. Een lager pensioen kan die laatste route beperken. Dat betekent niet dat iedereen vóór pensionering volledig moet aflossen, benadrukt de AFM. Bepalend is of de maandlasten en resterende schuld bij de eigen plannen passen.
Waarom een snelle overstap geld kan kostenEen vroegere aanvraag is geen gratis ontsnapping aan de nieuwe toets.
Vergelijk de hele rekening
Wie vervroegd aflost om bij een andere bank opnieuw te beginnen, kan een vergoeding voor gemiste rente moeten betalen. Daar komen soms advies-, taxatie- en notariskosten bij. Volgens de AFM moet de nieuwe aanbieder bovendien opnieuw beoordelen of de lening verantwoord is. Vergelijk het rentevoordeel over de looptijd met alle overstapkosten. Vraag een adviseur vooraf om diens vergelijkingskaart: daarin staan de dienstverlening, onafhankelijkheid en gemiddelde kosten. Die gemiddelden zijn geen offerte voor jouw situatie.
Verder bij de bron
Lees zelf de onderzoeken, uitleg en aankondigingen achter dit verhaal.
- [1] Rabobank — aankondiging hypotheekbeleid maart 2027
- [2] DNB — Q&A pensioeninkomen en levensverwachting
- [3] Rabobank — eerdere aanscherping aflossingsvrij in 2026
- [4] AFM — aflossingsvrij en betaalbaar wonen
- [5] NHG — Senioren Verhuisregeling
- [6] ABN AMRO — 57-plus hypotheek en werkelijk woonlasten
- [7] Rabobank — aflossingsvrije hypotheek nu en later
- [8] Rijksoverheid — pensioenoverzicht
- [9] AFM — oversluiten van je hypotheek
- [10] AFM — vergelijkingskaart hypotheekadvies