

Je houdt je iPhone bij de betaalautomaat en rekent af. Achter die simpele beweging speelt een strijd over wie toegang krijgt tot je telefoon en daarvoor geld mag vragen. Amerikaanse banken en kredietverenigingen mogen gezamenlijk procederen over Apple Pay. Rechter Jeffrey White gaf daarvoor op 23 september toestemming. Voor Nederlandse en Belgische klanten levert dat besluit geen schadevergoeding op.
Advocatenkantoor Hagens Berman maakte de stap op 25 september bekend. Volgens de eisers betalen Amerikaanse kaartuitgevers aan Apple 0,15 procent per creditcardbetaling en een halve dollarcent per betaling met een betaalpas. Zij stellen dat Apple concurrenten buitensloot en daardoor te hoge tarieven kon vragen. Ze willen betaalde vergoedingen terug en een einde aan de bestreden beperkingen. Ook zijn deze Amerikaanse tarieven geen overzicht van wat Nederlandse of Belgische banken betalen.
De rechtbank heeft nog niet vastgesteld dat Apple onrechtmatig handelde. Het besluit betekent dat de vragen over concurrentie en mogelijke schade geschikt zijn om voor een hele groep kaartuitgevers samen te behandelen. Apple probeerde bovendien de verklaring van een deskundige van de tegenpartij buiten de zaak te houden. De rechter wees dat af: Apple kan diens conclusies tijdens de procedure bestrijden. Er is dus een processtap gezet, geen definitieve rekening aan Apple gepresenteerd.
Gratis voor jou, kosten achter de schermen
Op zijn Nederlandse en Belgische websites zegt Apple dat het gebruikers geen extra kosten rekent voor Apple Pay in winkels, apps of op internet. Dat gaat over een andere geldstroom dan de vergoeding van een bank aan Apple. Gratis gebruik betekent dus niet dat alle partijen achter een betaling gratis werken. Apple Pay gebruikt bovendien een betaalkaart van een deelnemende bank; het vervangt je bankrekening niet. Volgens Apples uitleg werkt de dienst met een nummer voor jouw apparaat en een unieke transactiecode, zodat de winkelier je kaartnummer niet ontvangt. Dat verklaart een beveiligingsfunctie, maar bewijst niet dat de tarieven voor banken redelijk zijn.
Europa heeft al een andere toegang
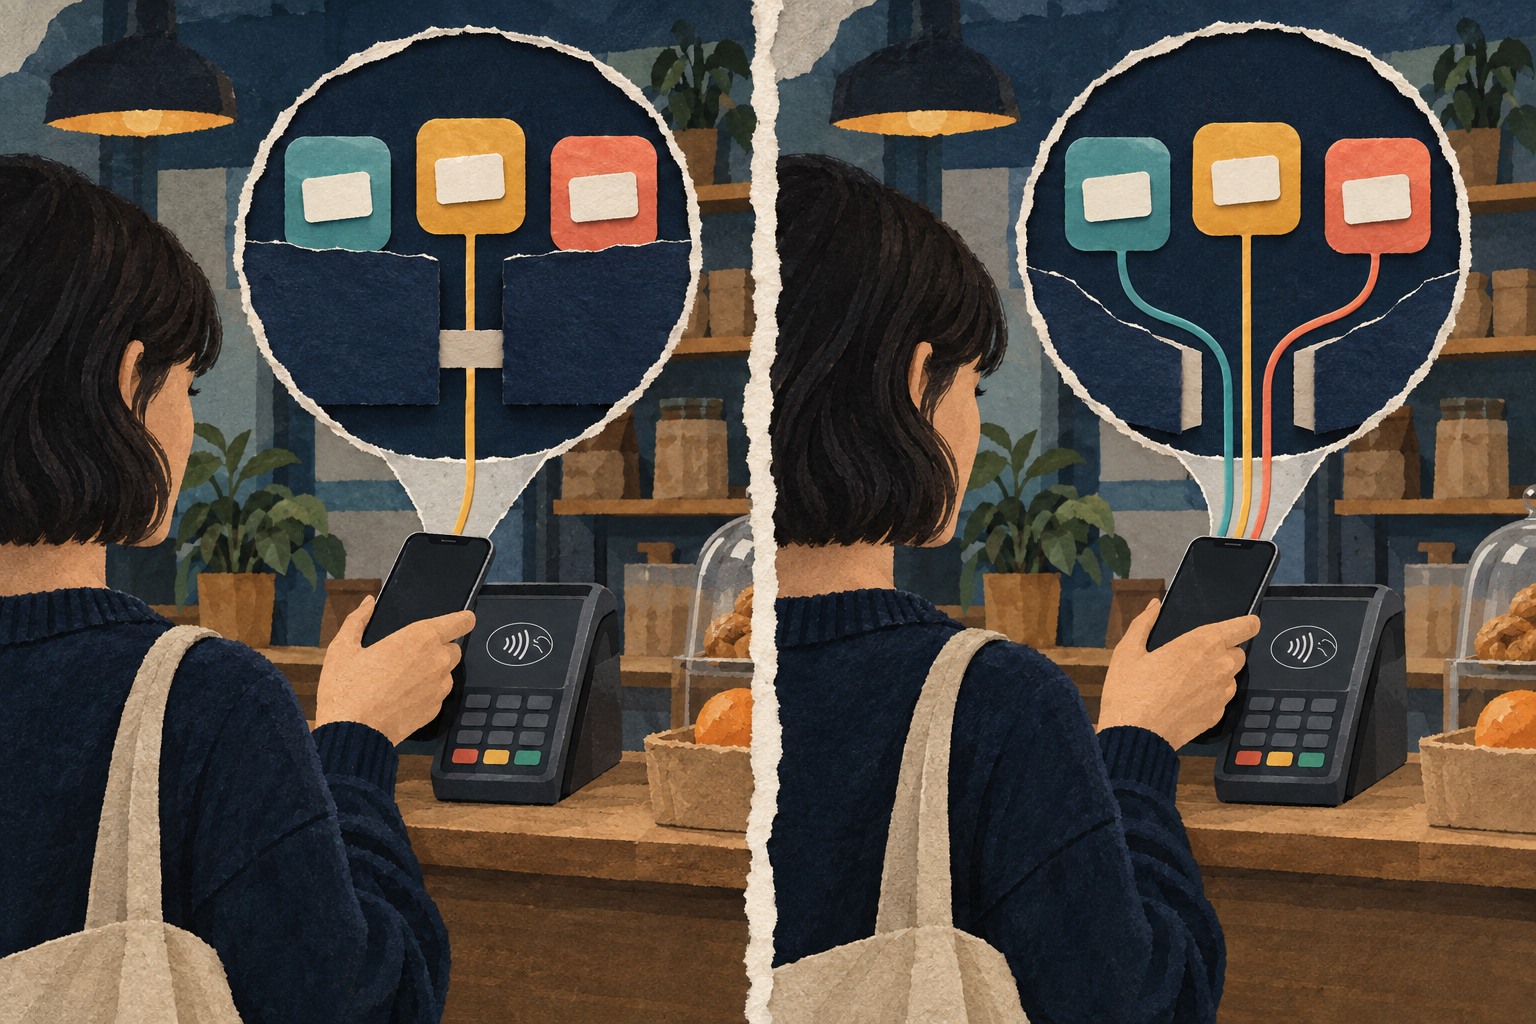
Voor de Europese Economische Ruimte, waaronder Nederland en België, maakte de Europese Commissie op 11 juli 2024 afspraken met Apple bindend. Andere aanbieders mogen kosteloos toegang krijgen tot NFC: de techniek waarmee je telefoon op korte afstand met de betaalautomaat communiceert. Zij hoeven daarvoor niet Apple Pay of Apple Wallet te gebruiken. De afspraken gelden tien jaar en staan onder toezicht. Het was een besluit over toezeggingen, geen vaststelling dat Apple de mededingingsregels had overtreden. De winst voor gebruikers is ruimte voor concurrerende betaalapps op dezelfde telefoon.
Die ruimte is wel aan voorwaarden verbonden. Apples huidige documentatie beschrijft voor Europa een route waarbij een app een betaalkaart nabootst. Daarvoor zijn een iPhone XS of nieuwer en minstens iOS 17.4 nodig. De aanbieder moet toestemming hebben en aan veiligheids- en privacyvoorwaarden voldoen. Een geschikte app kan de standaard worden die opent bij de betaalautomaat of na dubbelklikken op de knop. Toegang tot de techniek betekent dus niet dat iedere bankapp automatisch kan meedoen. Je bank en de gekozen app moeten de mogelijkheid ook daadwerkelijk ondersteunen.
Ook buiten Europa is het beeld veranderd sinds de rechtszaak in 2022 begon. Apple beschrijft voor onder meer de Verenigde Staten een andere route vanaf iOS 18.1. Daarbij kunnen goedgekeurde apps gebruikmaken van een beveiligd onderdeel in de telefoon dat betaalgegevens bewaart. Apple verlangt een overeenkomst met commerciële voorwaarden en eventuele kosten. Dat is iets anders dan de kosteloze Europese toegang hierboven. Daarom nemen we de brede bewering uit het advocatenbericht dat alleen Apple Pay contactloos kan betalen niet over als beschrijving van de huidige situatie overal. De oude beschuldiging en de huidige mogelijkheden moeten uit elkaar blijven.
Onze afweging: keuzevrijheid telt pas echt als een andere betaalapp met jouw bank werkt en ongeveer even gemakkelijk afrekent. Een Europese aanbieder kan een alternatief bieden voor afhankelijkheid van Apple als betaaldienst. Maar ook dan blijft de iPhone afhankelijk van Apples besturingssysteem en toelatingsvoorwaarden. Beoordeel daarom concrete ondersteuning, gegevensgebruik en kosten. Alleen een Europees adres is geen bewijs van meer privacy.
Verder bij de bron
Lees zelf de onderzoeken, uitleg en aankondigingen achter dit verhaal.